Cómo leer su distribución de activos
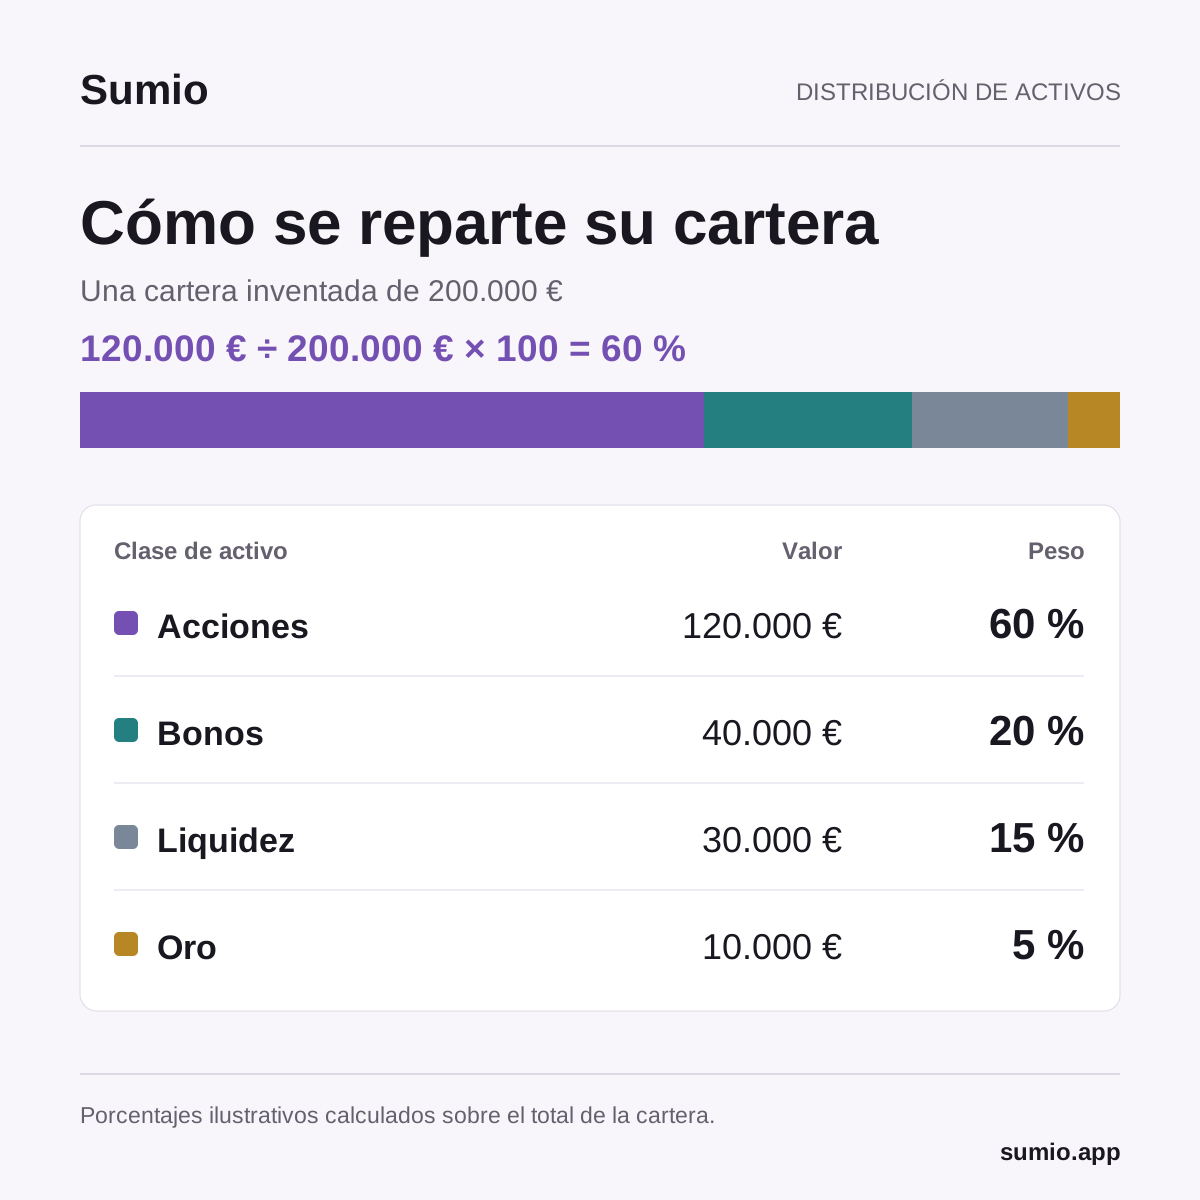
La distribución de activos describe cómo reparte sus inversiones entre clases de activos. La combinación que elija depende de cuándo necesitará el dinero y de cuánto riesgo puede asumir.
Guías prácticas para calcular el patrimonio neto, valorar activos y pasivos y llevar un balance personal sin vincular cuentas bancarias.
La distribución de activos describe cómo reparte sus inversiones entre clases de activos. La combinación que elija depende de cuándo necesitará el dinero y de cuánto riesgo puede asumir.
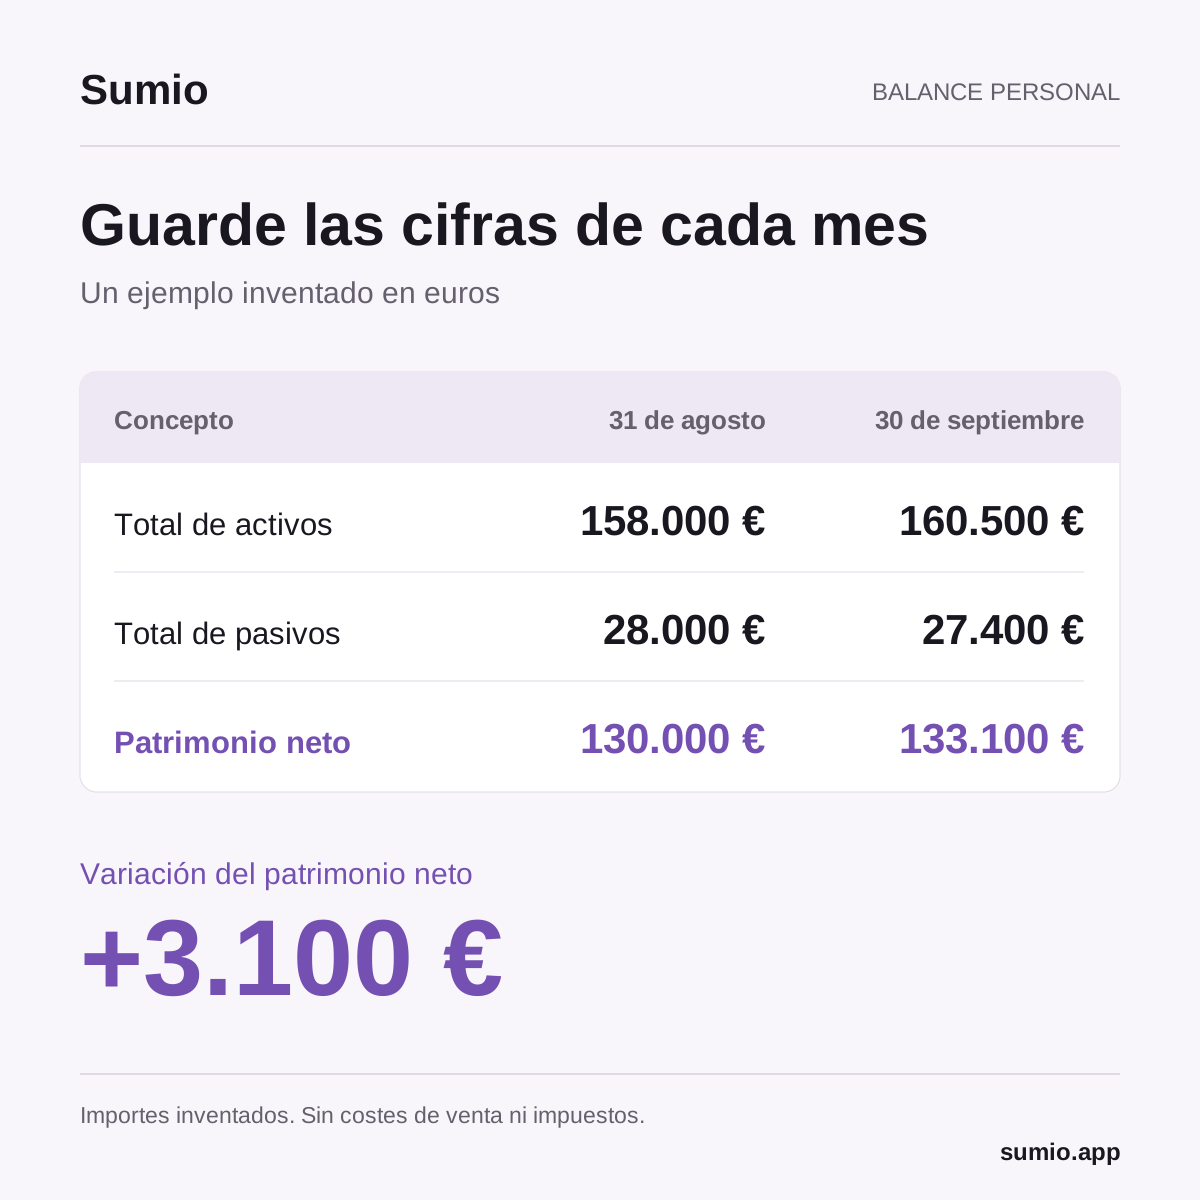
Un balance personal recoge el valor de sus activos y las deudas que tiene en una fecha elegida. Si resta esas deudas, obtiene su patrimonio neto.
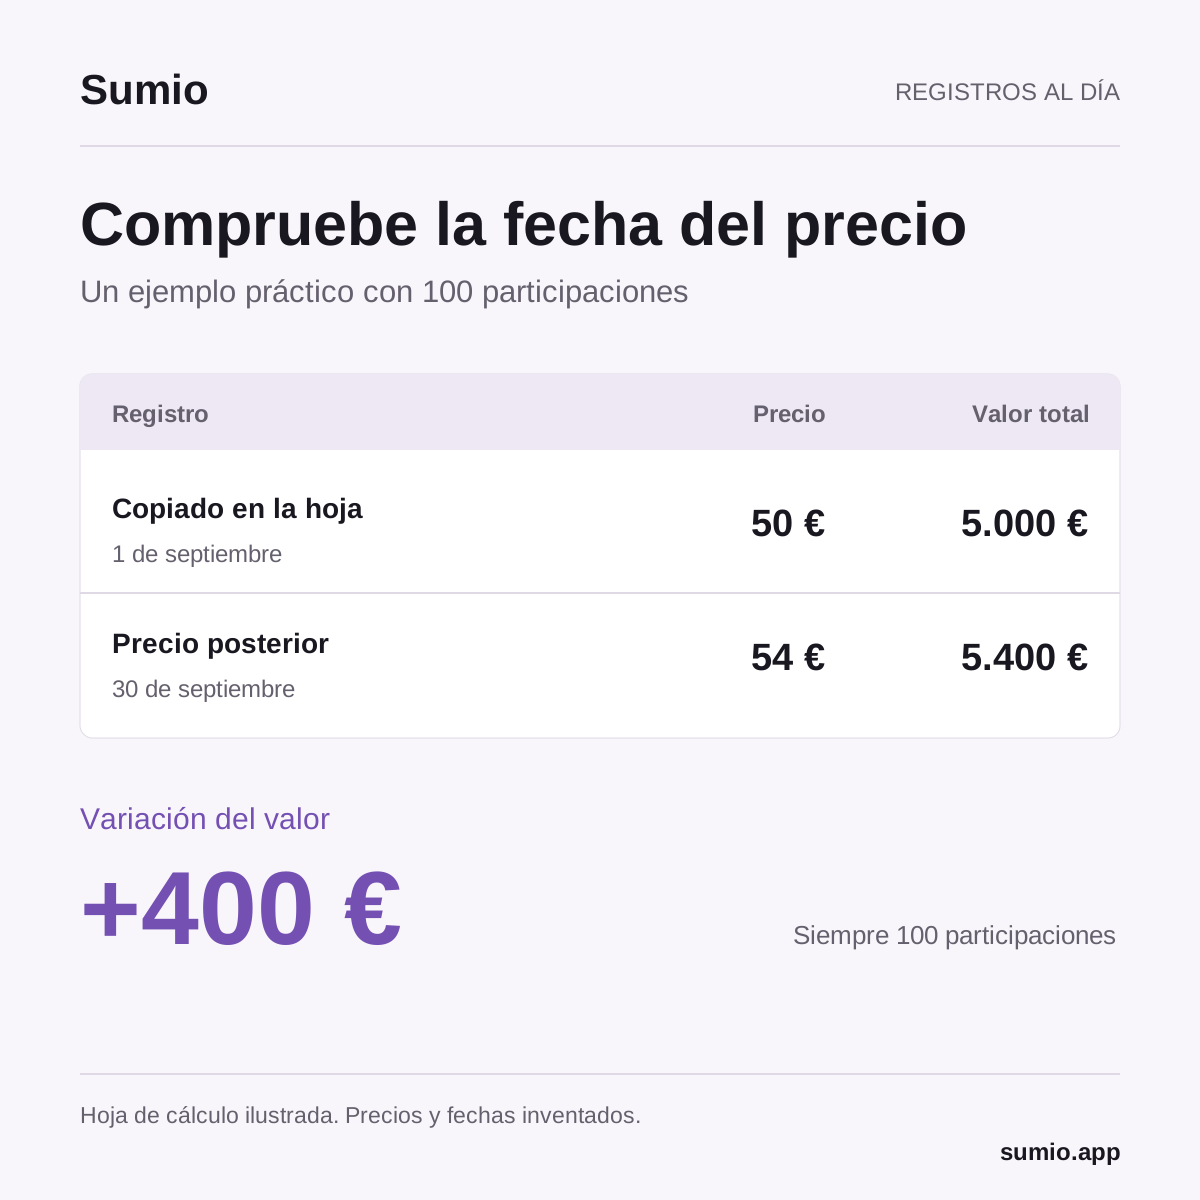
El precio de un fondo cotizado (ETF) sigue cambiando después de que lo copie en la hoja de cálculo de su patrimonio neto, así que compruebe la fecha de ese precio en su próxima revisión.
Para calcular su patrimonio neto, sume el valor actual de sus activos y reste sus deudas. Un método en cuatro pasos con saldos actuales, deudas y conversión de divisas.
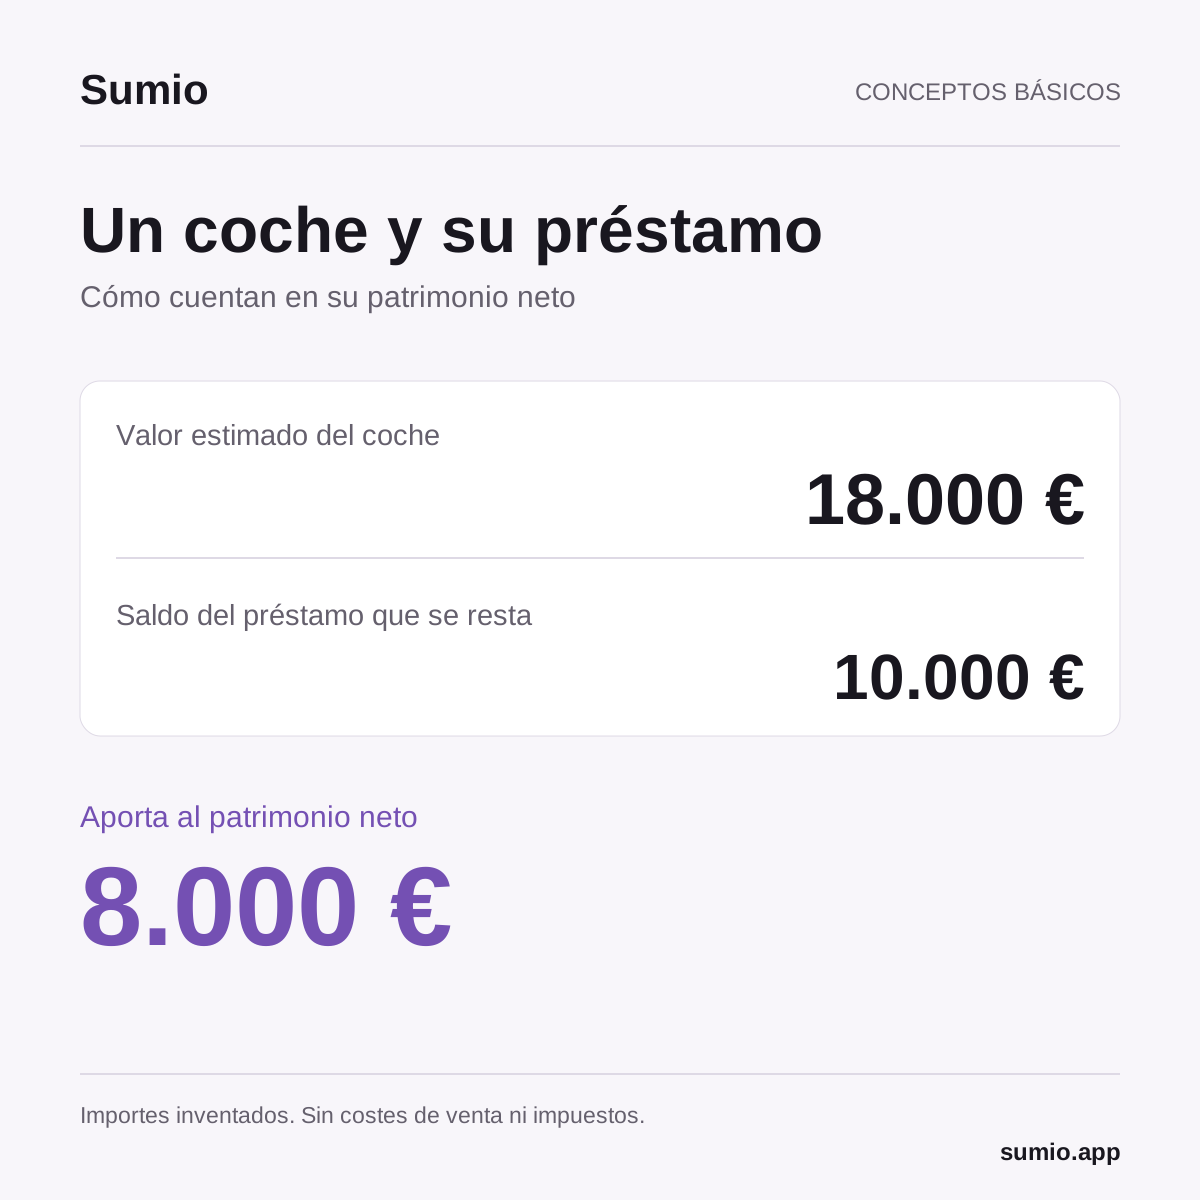
Un coche que vale 18.000 € se anota entre sus activos. Si aún debe 10.000 € del préstamo, ese saldo se anota entre sus pasivos. Juntos, el coche y su préstamo aportan 8.000 € a su patrimonio neto.
Su patrimonio neto es el valor actual de todo lo que posee menos todo lo que debe. Si suma esos saldos, obtiene una cifra que puede seguir a lo largo del tiempo.