So lesen Sie Ihre Vermögensaufteilung
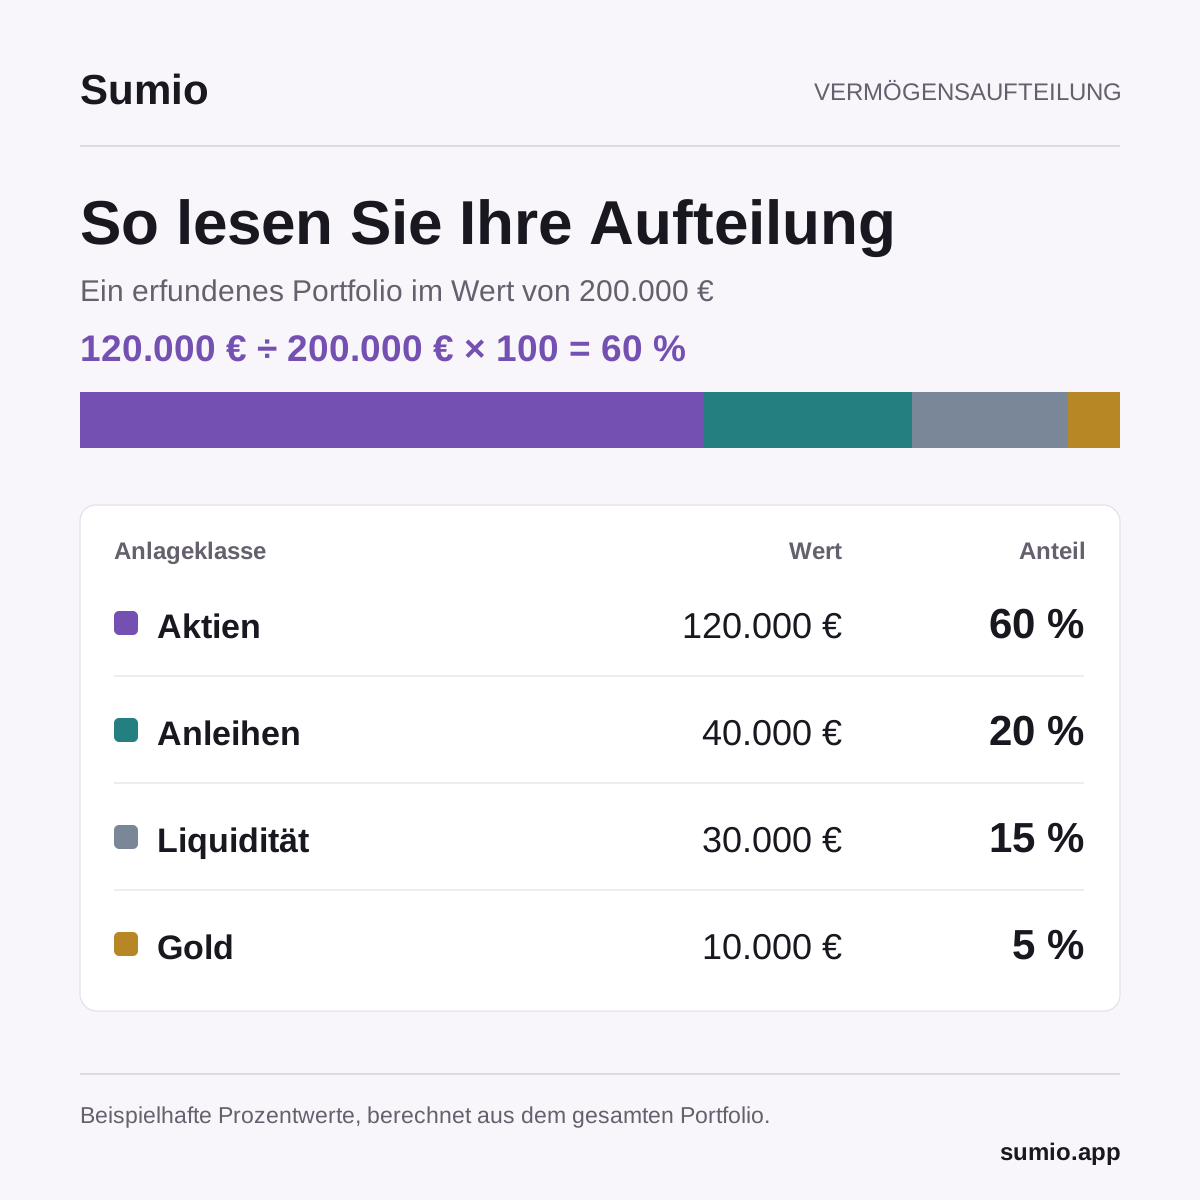
Die Vermögensaufteilung beschreibt, wie Sie Ihre Geldanlagen auf Anlageklassen verteilen. Welche Mischung passt, hängt davon ab, wann Sie das Geld brauchen und wie gut Sie Verluste verkraften.
Praktische Ratgeber zum Berechnen des Nettovermögens, zum Bewerten von Vermögen und Verbindlichkeiten und zum Führen einer persönlichen Vermögensaufstellung, ohne Bankkonten zu verknüpfen.
Die Vermögensaufteilung beschreibt, wie Sie Ihre Geldanlagen auf Anlageklassen verteilen. Welche Mischung passt, hängt davon ab, wann Sie das Geld brauchen und wie gut Sie Verluste verkraften.
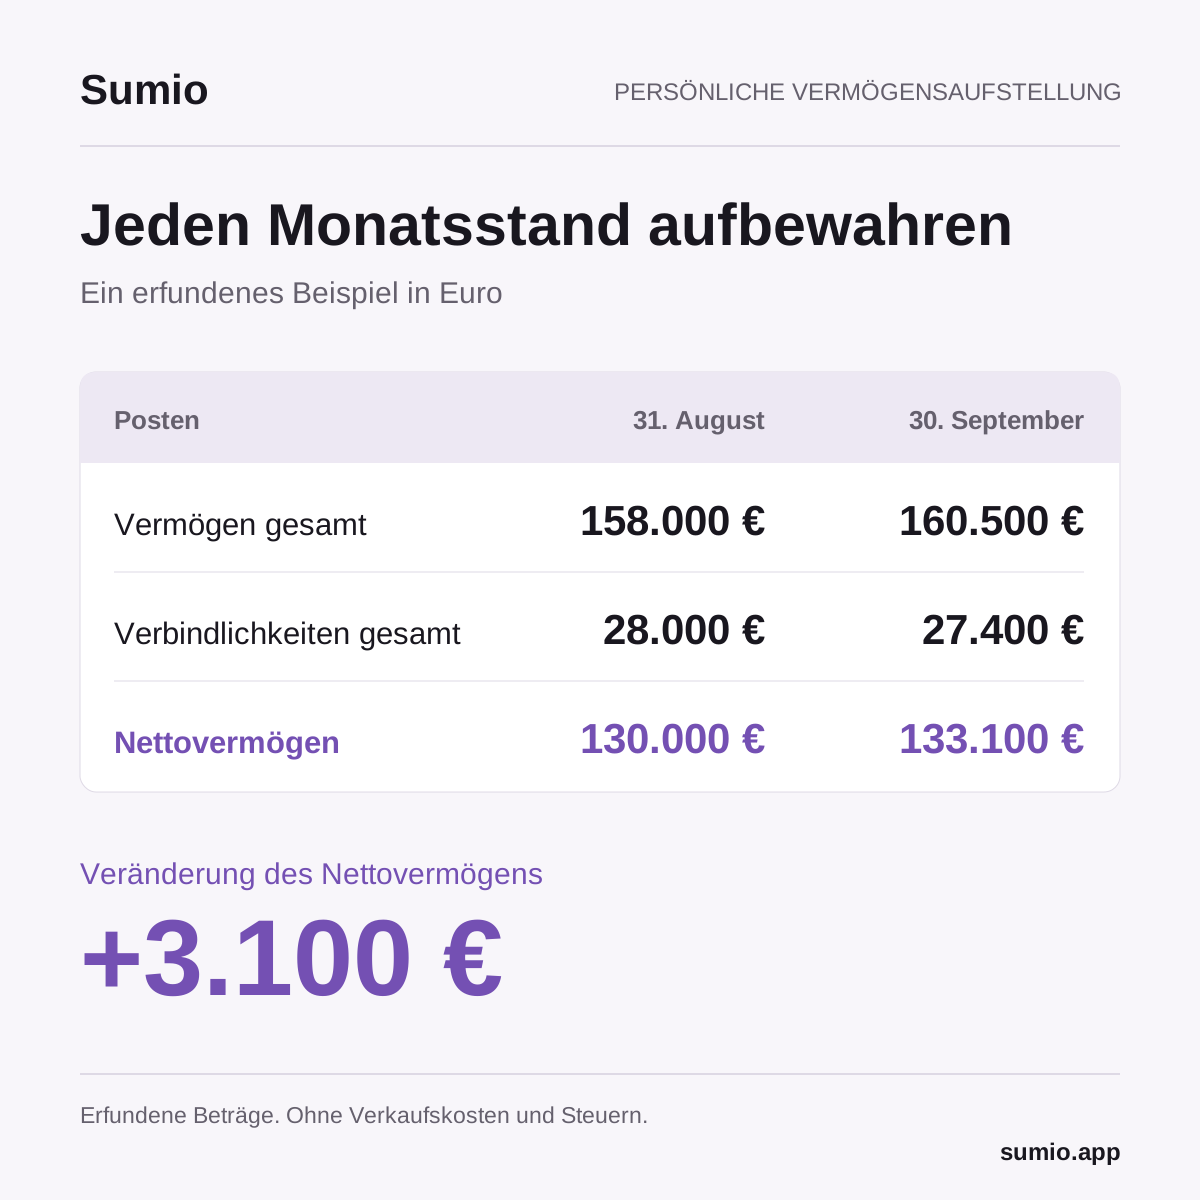
Eine persönliche Vermögensaufstellung hält den Wert Ihres Vermögens und Ihre Schulden zu einem Stichtag fest. Ziehen Sie die Schulden ab, erhalten Sie Ihr Nettovermögen, so wie es auch die Deutsche Bundesbank berechnet.
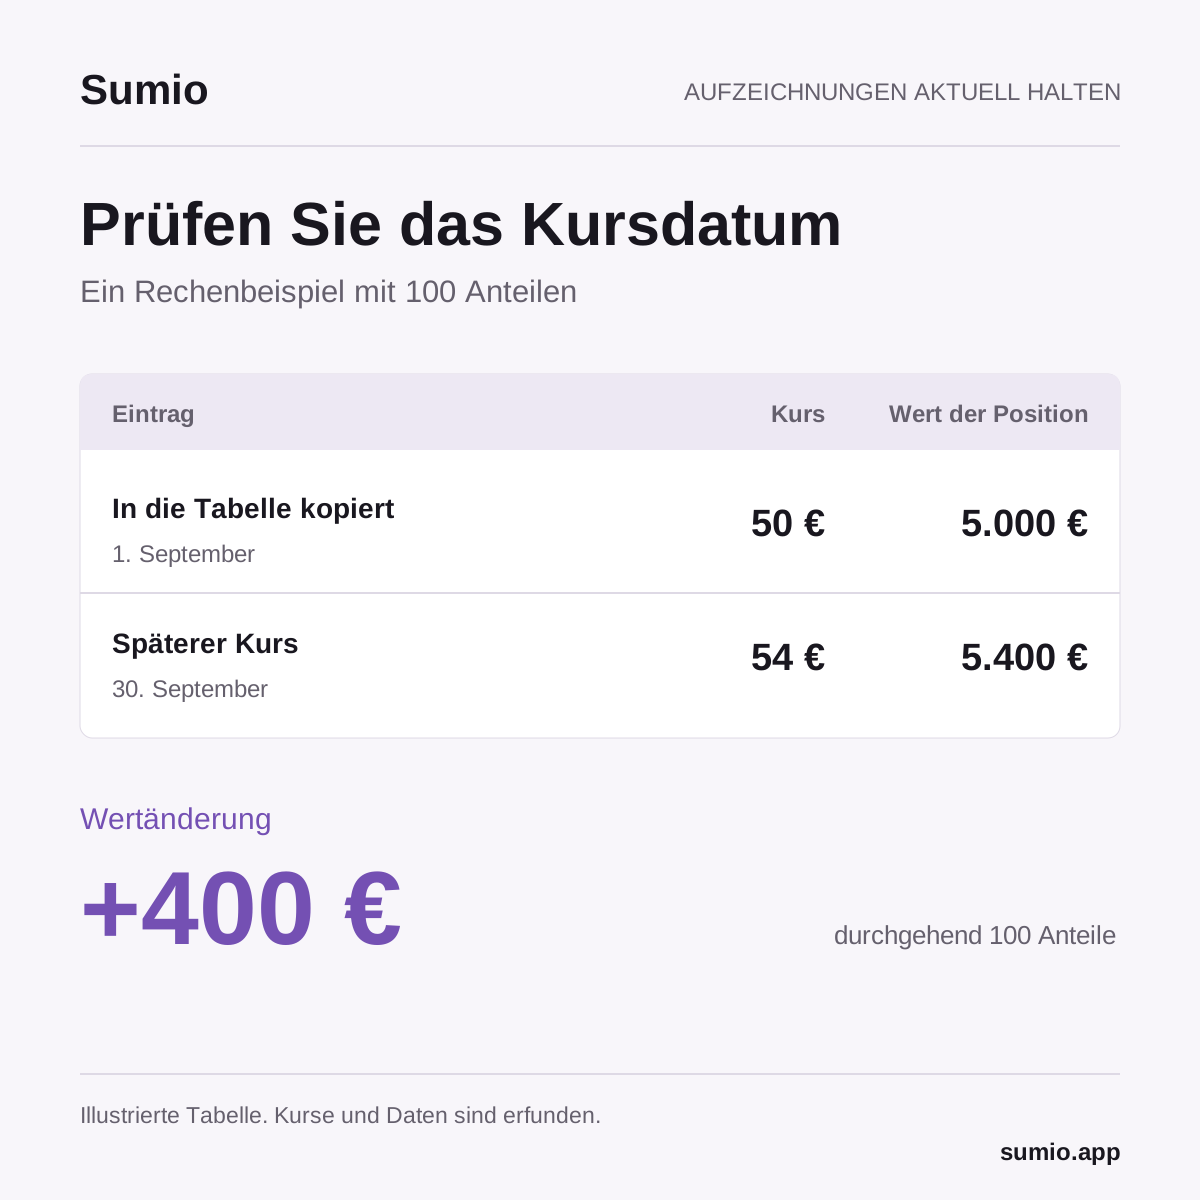
Ein börsengehandelter Fonds (ETF) wird weiter gehandelt, nachdem Sie seinen Kurs in Ihre Vermögenstabelle kopiert haben. Prüfen Sie deshalb bei der nächsten Durchsicht, von welchem Tag dieser Kurs stammt.
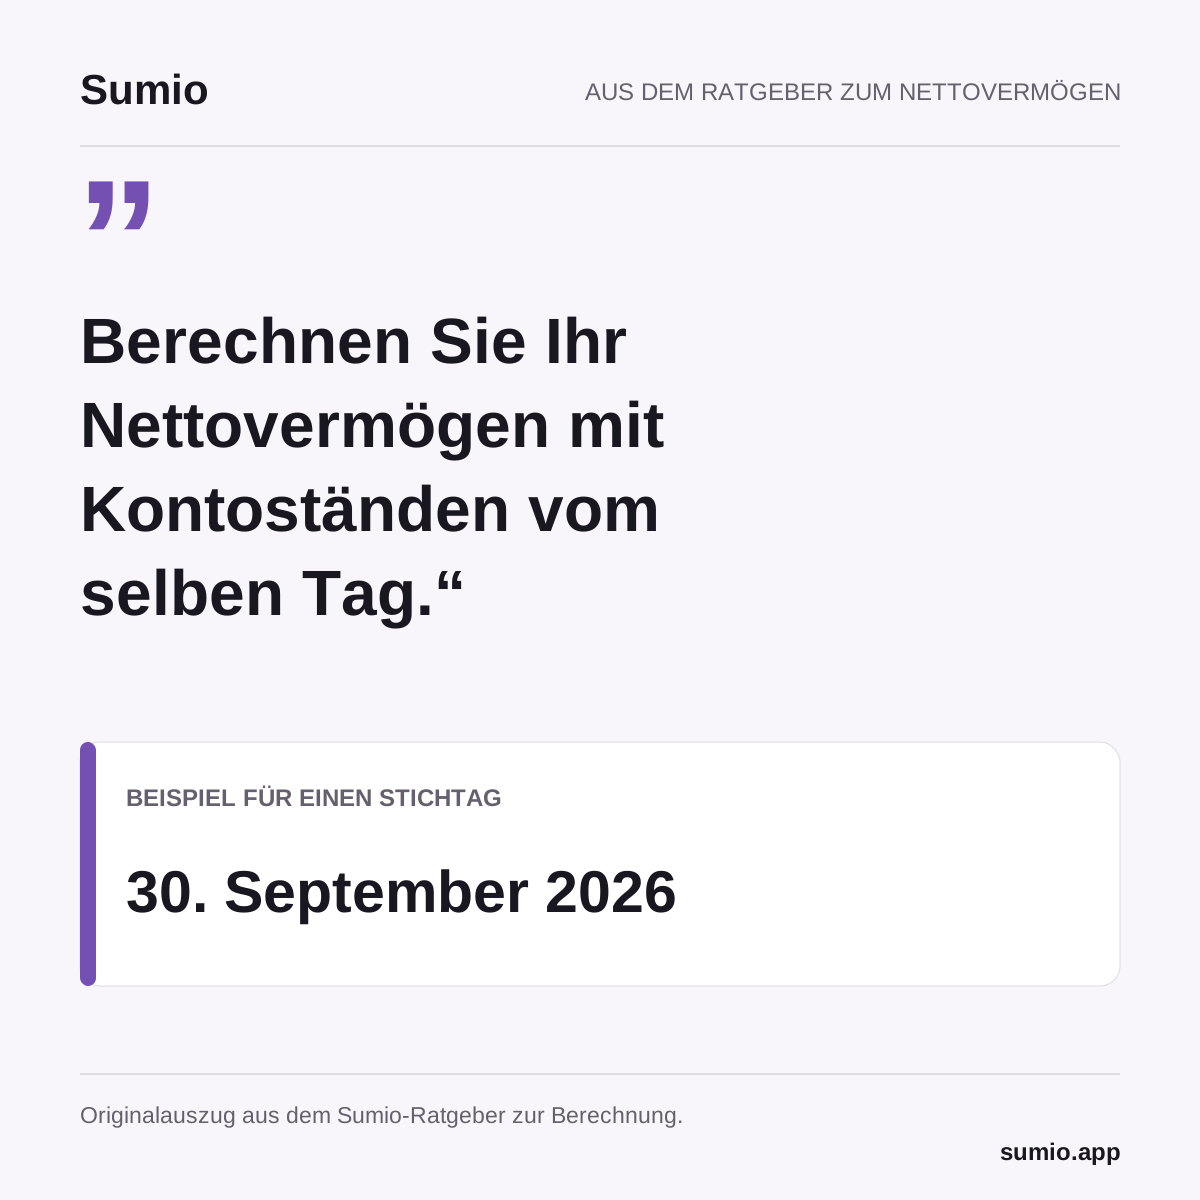
Um Ihr Nettovermögen zu berechnen, addieren Sie den aktuellen Wert Ihres Vermögens und ziehen Ihre Schulden ab. Eine Methode in vier Schritten mit Kontoständen, Schulden und Währungsumrechnung.
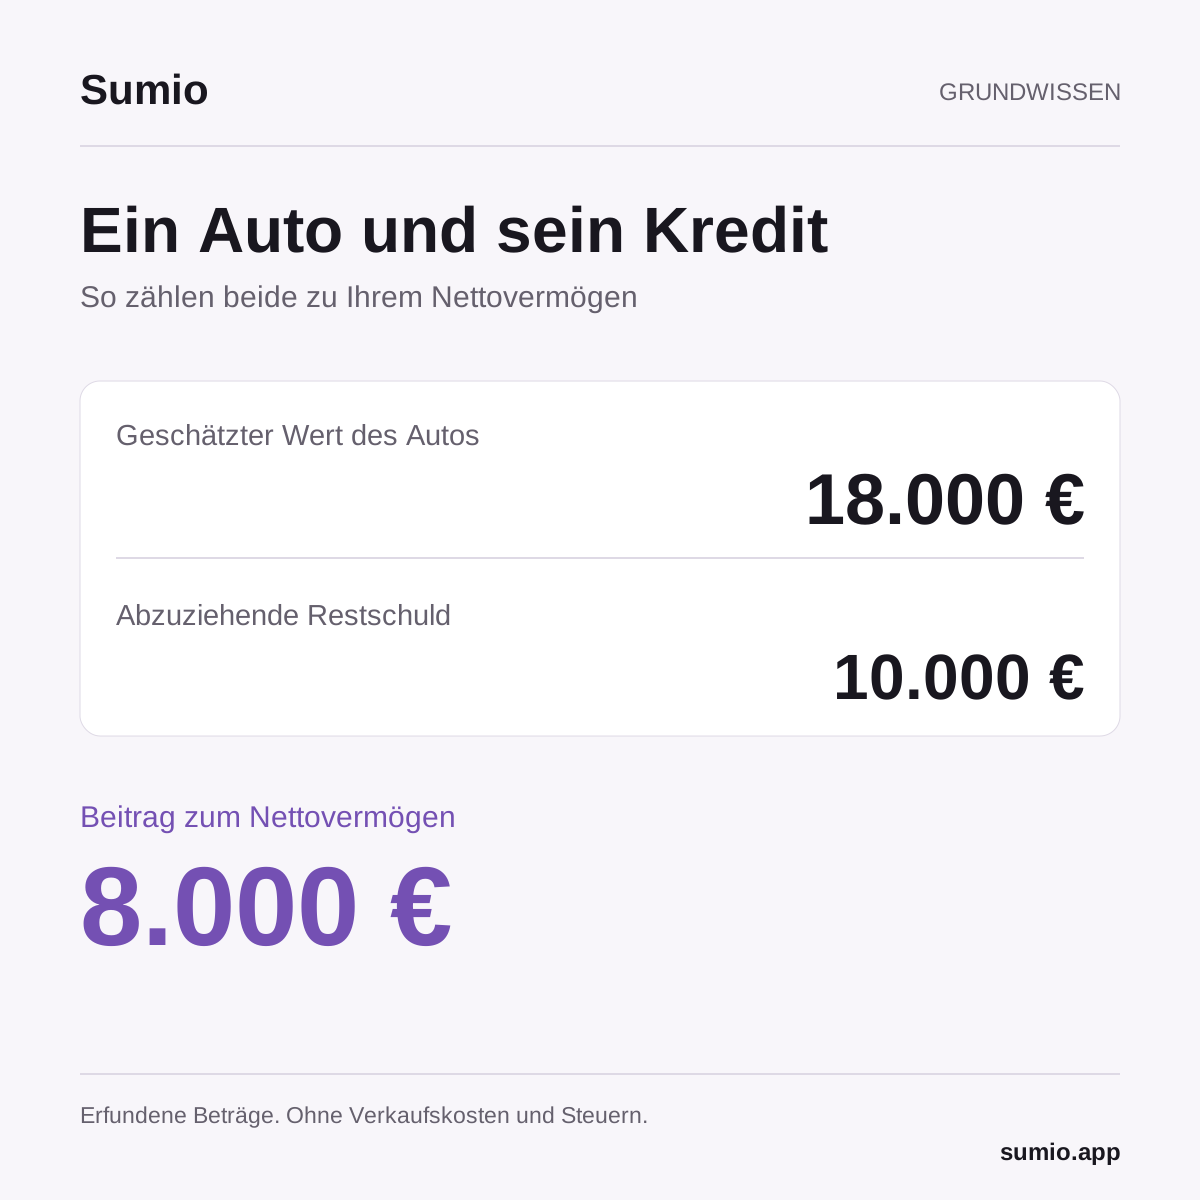
Ein Auto im Wert von 18.000 € gehört zu Ihrem Vermögen. Schulden Sie noch 10.000 € auf den Kredit, gehört diese Restschuld zu Ihren Verbindlichkeiten. Zusammen tragen beide 8.000 € zu Ihrem Nettovermögen bei.
Ihr Nettovermögen ist der aktuelle Wert von allem, was Sie besitzen, abzüglich Ihrer Schulden. Zusammengerechnet ergeben diese Werte eine Zahl, die Sie über die Zeit verfolgen können.